
Te-ai întrebat vreodată de ce, deși câștigi mai bine decât acum trei sau patru ani, senzația de „alergat după bani” a rămas aceeași? Nu ești singur. De fapt, majoritatea românilor simt că stabilitatea financiară e un obiectiv care se tot îndepărtează, indiferent de mărirea de salariu primită. Secretul nu stă neapărat în cifrele de pe fluturaș, ci în câteva obiceiuri financiare simple care, odată instalate în rutina zilnică, schimbă complet modul în care interacționezi cu propriul portofel.
Regula celor 24 de ore și capcana cumpărăturilor de impuls
Trăim într-o eră în care un scroll pe Instagram sau un drum până la Mega Image se poate transforma instantaneu într-o cheltuială neprevăzută. Algoritmii ne cunosc slăbiciunile mai bine decât ne cunoaștem noi, iar butonul de „cumpără acum” e mereu la un click distanță. Aici intervine cel mai eficient filtru: regula celor 24 de ore. Dacă vezi ceva ce „îți trebuie” neapărat – fie că e vorba de o pereche nouă de sneakerși sau de un gadget de bucătărie – așteaptă până a doua zi.
De cele mai multe ori, entuziasmul de moment dispare după o noapte de somn. Vei observa că multe dintre acele obiecte „vitale” își pierd farmecul când adrenalina cumpărăturii se evaporă. Această pauză deliberată te ajută să faci diferența între o dorință trecătoare și o necesitate reală. Este, probabil, cea mai simplă metodă de a opri scurgerile de bani din bugetul lunar fără să simți că te privezi de ceva important.
Automatizarea economiilor: fă-ți banii „invizibili”
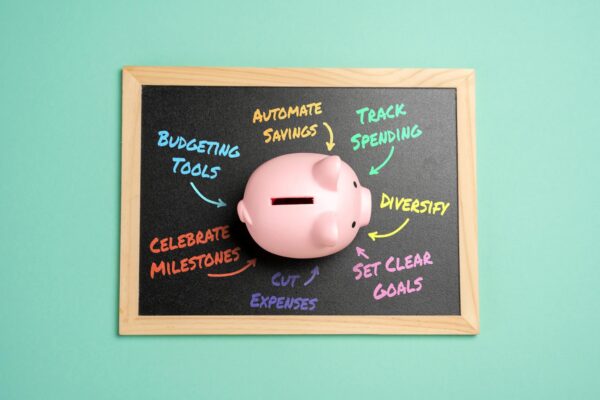
Cea mai mare greșeală pe care o facem este să încercăm să economisim ce rămâne la finalul lunii. Realitatea e că, de cele mai multe ori, nu mai rămâne nimic. Strategia care funcționează cu adevărat este să te plătești pe tine primul. Imediat ce intră salariul pe card, programează un transfer automat către un cont de economii sau un depozit. Chiar și o sumă modică, de 100 sau 200 de lei, contează enorm pe termen lung.
Când banii pleacă automat din contul curent, creierul se adaptează rapid la suma rămasă disponibilă. E un mecanism psihologic fascinant: ne descurcăm cu ce avem în față. Dacă alegi să pui deoparte manual, vei găsi mereu o scuză – o nuntă, o revizie auto sau o reducere de nerefuzat. Automatizarea elimină factorul decizional și, implicit, tentația de a cheltui acei bani pe lucruri efemere.
Revizuirea abonamentelor și „taxa pe uitare”
Ai verificat recent extrasul de cont în detaliu? S-ar putea să fii surprins de câte servicii plătești fără să le mai folosești. O aplicație de fitness pe care n-ai mai deschis-o din ianuarie, un al treilea serviciu de streaming video sau o opțiune de stocare în cloud de care nu mai ai nevoie. Aceste sume par mici – 15 lei aici, 40 de lei dincolo – dar cumulate, pot însemna câteva sute de lei pe an aruncate pe fereastră.
Fă-ți un obicei din a scana tranzacțiile recurente o dată la trei luni. Dacă nu ai folosit un serviciu în ultimele 30 de zi, anulează-l. Poți oricând să te abonezi din nou dacă îți lipsește cu adevărat. Această igienă financiară te ajută să rămâi conectat la realitatea cheltuielilor tale și să elimini acea „taxă pe uitare” pe care companiile mizează atât de mult.
Planificarea meselor și impactul asupra bugetului de zi cu zi
Mâncarea este, pentru majoritatea dintre noi, a doua cea mai mare cheltuială după chirie sau rată. Comandatul prin aplicații de livrare a devenit un sport național, dar costurile ascunse sunt uriașe: prețuri mai mari la produse, taxe de livrare și bacșișuri. O planificare sumară a meselor pentru săptămâna ce urmează poate reduce factura la supermarket cu până la 30%.
Nu trebuie să devii un maestru al „meal prep”-ului, dar simplul fapt de a merge la cumpărături cu o listă clară te împiedică să umpli coșul cu produse care vor sfârși prin a fi aruncate. Încearcă să gătești porții mai mari care să îți ajungă și pentru prânzul la birou a doua zi. Stabilitatea financiară se construiește adesea în bucătărie, prin decizii mici care previn risipa alimentară și cheltuielile de impuls la orele prânzului.
Întrebări frecvente
Cât ar trebui să fie fondul de urgență?
De regulă, se recomandă să ai puși deoparte suficienți bani pentru a acoperi cheltuielile de bază pe o perioadă de 3 până la 6 luni. Acest fond nu este pentru investiții sau vacanțe, ci pentru situații neprevăzute, cum ar fi pierderea locului de muncă sau probleme de sănătate.
Este mai bine să achit datoriile sau să economisesc?
Dacă ai datorii cu dobânzi mari, cum sunt cele de pe cardurile de credit sau creditele de nevoi personale, este mai eficient să le achiți pe acestea primele. Dobânda pe care o plătești băncii este aproape întotdeauna mai mare decât dobânda pe care o poți obține dintr-un cont de economii.
Cum pot monitoriza cheltuielile fără să devin obsedat de cifre?
Nu e nevoie de tabele complicate în Excel. Majoritatea aplicațiilor bancare din România au acum funcții de analiză a cheltuielilor care categorizează automat plățile. Este suficient să arunci o privire o dată pe săptămână peste graficele oferite de aplicație pentru a vedea unde se duc cei mai mulți bani.
Până la urmă, stabilitatea financiară nu înseamnă să trăiești în austeritate, ci să deții controlul asupra fluxului tău de bani. Este despre liniștea de a ști că un frigider stricat sau o vizită neașteptată la dentist nu îți vor da viața peste cap pentru restul lunii. Totul începe cu o mică schimbare de perspectivă și, mai ales, cu primul pas făcut chiar astăzi.
Acest articol are un rol informativ și nu constituie un sfat financiar personalizat. Pentru strategii de investiții sau gestionarea creditelor complexe, este util să consulți un consultant financiar autorizat sau un broker de credite.