Când copilul începe să ceară bani pentru suc, chipsuri sau ieșiri cu prietenii, mulți părinți se întreabă dacă a venit momentul pentru bani de buzunar și ce sumă ar fi potrivită. În rândurile de mai jos găsești repere clare de vârstă, sume orientative și reguli simple care te ajută să iei o decizie relaxat.
Ce este și de ce contează, de fapt
Mulți părinți se gândesc la bani doar ca la un ajutor pentru cheltuielile copilului. De fapt, micile sume primite constant sunt o primă lecție serioasă de educație financiară pentru copii.
Nu vorbim doar despre a-i da copilului ceva „de cheltuială”, ci despre:
- responsabilitate – învață că banii se termină, nu se reîncarcă magic
- planificare – înțelege diferența între „vreau acum” și „strâng ca să îmi iau ceva mai mare”
- decizii – simte pe pielea lui cum e să alegi între două lucruri care îți plac
Când există un flux clar, chiar mic, de bani pe care copilul îi poate gestiona singur, mesajul nu mai este „mami și tati plătesc tot timpul”, ci „ai un buget al tău, alege ce faci cu el”.
De la ce vârstă are sens să oferi copilului sume regulate
Nu există o vârstă „corectă” valabilă pentru toate familiile. Depinde mult de copil: unii sunt mai atenți și calculați la 7 ani, alții abia pe la 10-11 ani încep să fie cât de cât organizați.
Grădiniță și început de școală (5-7 ani)
La această vârstă, copiii învață abia acum ce înseamnă valoarea banilor. Mulți părinți aleg să nu dea încă sume regulate, ci doar mici bancnote sau monede pentru o gogoașă, un suc la excursie sau o jucărie ieftină, sub supraveghere.
Dacă vrei totuși să începi cu bani de buzunar la această vârstă, păstrează sumele foarte mici și nu te aștepta la planificare. Scopul e doar să vadă că banii pleacă din portofel și nu se mai întorc.
Școala primară și gimnaziu (8-13 ani)
Aici începe, pentru mulți, momentul potrivit pentru un mic buget personal. Copilul citește, numără, poate face adunări și scăderi simple, are deja preferințe clare și presiune de la colegi: corn, suc, stickere, jocuri.
Acum poți introduce o sumă fixă, la început pe zi sau pe săptămână. Frecvența mai mică (săptămânal) îl ajută să învețe să-și dozeze banii, nu să-i cheltuiască instant, știind că „mâine primesc iar”.
Liceu (14-18 ani)
La liceu, copilul se mișcă singur prin oraș, iese cu prietenii, poate sta mai mult la școală sau în oraș. Nevoile reale cresc: transport, gustări, eventual mici cadouri pentru colegi sau ieșiri la film.
Aici are sens să crești atât suma, cât și autonomia. Pentru mulți adolescenți, o sumă lunară, combinată sau nu cu alocația, e un bun exercițiu pentru ce îi așteaptă ca adulți.
Cât este potrivit să dai, în funcție de vârstă și venituri
Nu există o „sumă corectă” unică, pentru că diferă mult de la un oraș la altul și de la o familie la alta. Contează venitul familiei, prețurile din zona în care locuiți și ce cheltuieli vrei să acoperi din banii copilului.
Un reper simplu, pe care îl folosesc mulți părinți, este să stabilească suma în funcție de clasa în care este copilul. De exemplu, la clasele primare o sumă mică pe săptămână, apoi mai mare la gimnaziu și liceu, adaptată la propriul buget.
Te ajută să îți pui câteva întrebări concrete:
- Ce vreau să plătească singur din banii lui? Doar gustări, sau și transport, mici ieșiri?
- Îi mai cumpăr eu, separat, dulciuri, jucării, haine „de moft”, sau acestea intră în bugetul lui?
- Cât îmi permit să dau fără să simt presiune lună de lună?
Ideal, sumele să fie destul de mici cât să fie nevoit să aleagă, dar suficient de mari cât să simtă că poate decide ceva. Dacă nu îl forțează să prioritizeze, nu mai e exercițiu de educație financiară, e doar „abonament” la dorințe.
Unii părinți aleg să nu separe clar alocația de bani de buzunar, ci să spună: „aceasta este suma ta lunară, care include și alocația, hai să vedem cum o împărțim”. Important este ca regula să fie clară și stabilă, nu schimbată de la o lună la alta după chef sau stare.
Cum îl ajuți să gestioneze banii: reguli simple care chiar funcționează
În momentul în care introduci banii, e bine să introduci și câteva reguli clare. Nu multe, nu complicate, dar ferme. Altfel, riști ca totul să se transforme într-un lung șir de negocieri.
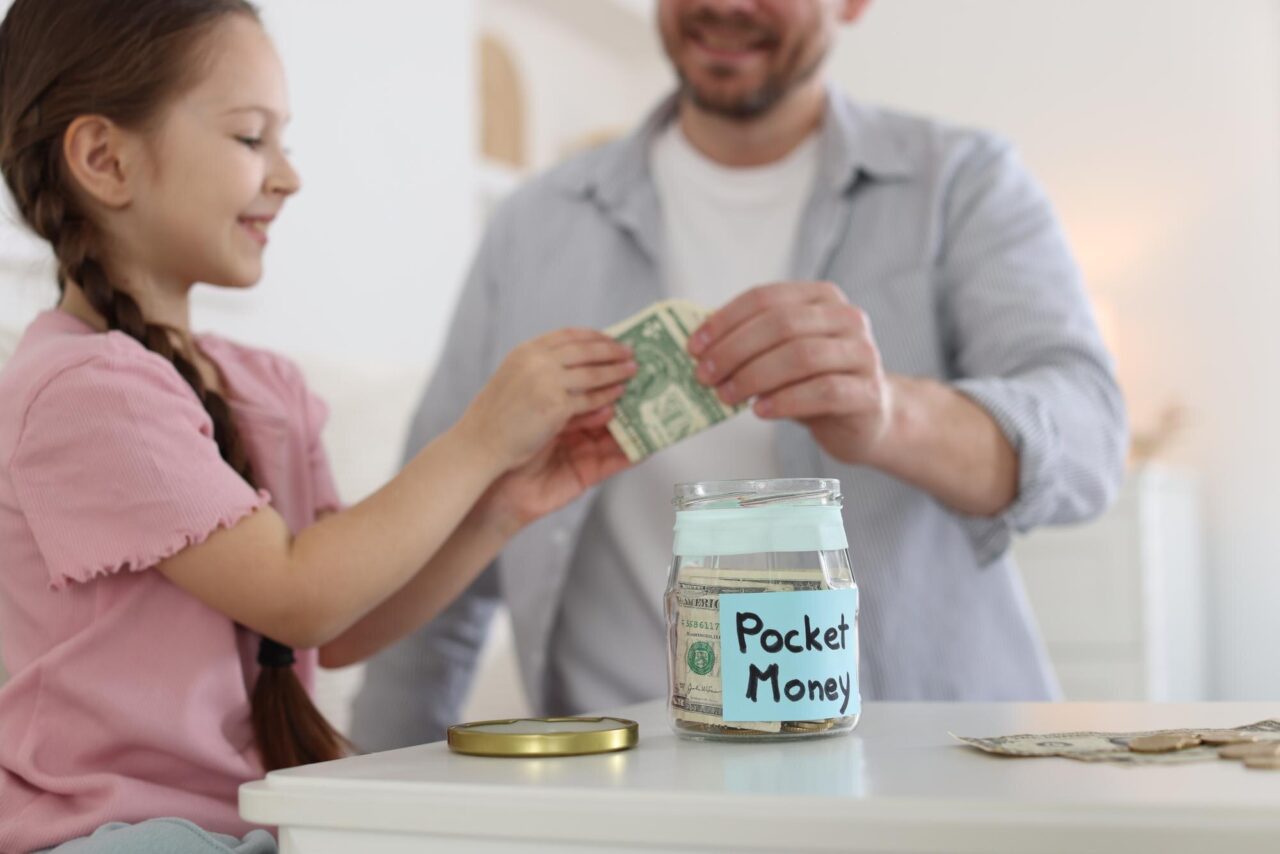
Una dintre cele mai ușor de aplicat metode este împărțirea banilor în „borcane” sau plicuri: pentru cheltuieli curente, pentru economii, eventual, pentru cadouri sau donații. Copilul vede fizic cum se duc banii în direcții diferite, nu doar ca o cifră în portofel.
Câteva reguli care ajută în multe familii:
- stabilești de la început când primește banii (luni, vineri, prima zi din lună)
- nu suplimentezi de fiecare dată când „a rămas fără”, altfel exercițiul nu mai are sens
- îl lași să facă și greșeli – o dată ce a cheltuit tot pe prostioare, învață mai mult decât din 10 predici
Foarte important: discută deschis ce poate și ce nu poate cumpăra din banii lui. De exemplu, poți spune: „electronice, jocuri scumpe și țigări nu intră în discuție, indiferent câți bani ai”. E bine ca limita să fie clară din start.
Pe măsură ce copilul crește, poți lega discuțiile despre bani de munca depusă. Nu neapărat ca „plată” pentru note, ci ca exemplu: cât timp lucrează un adult pentru suma pe care o primește el într-o lună.
Greșeli frecvente ale părinților și cum pot fi evitate
Chiar cu cele mai bune intenții, mulți părinți se trezesc că au transformat bani de buzunar într-o sursă de stres. Se întâmplă mai ales când regulile nu sunt clare sau când banii sunt folosiți ca armă de control.
O greșeală des întâlnită este să condiționezi întreaga sumă de note sau de comportament: „dacă iei 10, primești bani, dacă iei 8, nu mai vezi nimic”. Pe termen scurt pare motivant, pe termen lung copilul învață că nu are rost să facă nimic dacă nu vine și o recompensă.
O altă capcană este să compari constant: „Uite cât primește colega ta și tu nu știi să îți ții banii”. Compararea cu alți copii nu ajută, dimpotrivă, poate aduce rușine sau frustrare. Fiecare familie are realitatea ei financiară, iar copilul trebuie să o înțeleagă, nu să fie pedepsit pentru ea.
Mulți părinți „salvează” copilul de fiecare dată când își cheltuie instant banii. Îi dau iar, „de data asta, ca excepție”. Mesajul devine clar: nu contează ce faci, mereu vine cineva din urmă să repare. Dacă vrei ca banii să aibă o lecție în spate, excepțiile trebuie să fie rare și explicate, nu ceva automat.
În fine, există și extrema cealaltă: părintele care nu dă niciodată nimic, de frica răsfățului. Copilul ajunge la liceu fără să fi ținut vreodată în mână un buget propriu, apoi peste un an-doi e student în alt oraș și trebuie, brusc, să își facă singur toate calculele. Șocul poate fi destul de mare.
Întrebări frecvente
Este bine să leg banii pe care îi primește de rezultatele la școală?
Poți recompensa ocazional un efort deosebit, dar dacă totul devine tranzacție, copilul învață că nu merită să învețe fără „plată”. Mai util este un buget fix, plus discuții sincere despre implicare și responsabilitate.
Ce fac dacă își cheltuie toți banii imediat, pe prostii?
Lasă-l să trăiască și consecințele, măcar de câteva. Când vine a treia zi să ceară supliment, amintește-i calm de regulă și folosește momentul pentru discuție: ce ar face diferit data viitoare, cum ar putea să împartă altfel.
Mai are rost să dau bani dacă primește deja alocația de la stat?
Poți folosi alocația ca parte din buget sau ca sumă de pus deoparte, pentru obiective mai mari. Contează mai puțin sursa și mai mult să existe reguli clare: cât e pentru cheltuit, cât pentru economisit și cine decide.
În cele din urmă, discuția despre bani e mai mult despre valori decât despre sume. Copilul vede cum te raportezi tu la cheltuieli, datorii, mofturi și își ia reperele de acolo. Banii de buzunar sunt doar pretextul prin care poți să îl înveți, pas cu pas, ce înseamnă libertatea care vine la pachet cu responsabilitatea.